المغرب من بين الدول الأكثر تأثرا بارتفاع الفاتورة الطاقية واحتمال تشديد السياسة النقدية
أنوار لاركو
كشف تحليل حديث لوحدة الأبحاث التابعة لمجموعة التأمين الدولية Allianz Trade أن التوترات العسكرية المتصاعدة في الشرق الأوسط بدأت بالفعل في إحداث اضطرابات واضحة في أسواق النفط العالمية، وهو ما قد ينعكس على قرارات البنوك المركزية في عدد من الدول، من بينها بنك المغرب الذي ينتظر أن يعقد أول اجتماع لمجلسه خلال السنة الجارية في 17 مارس.
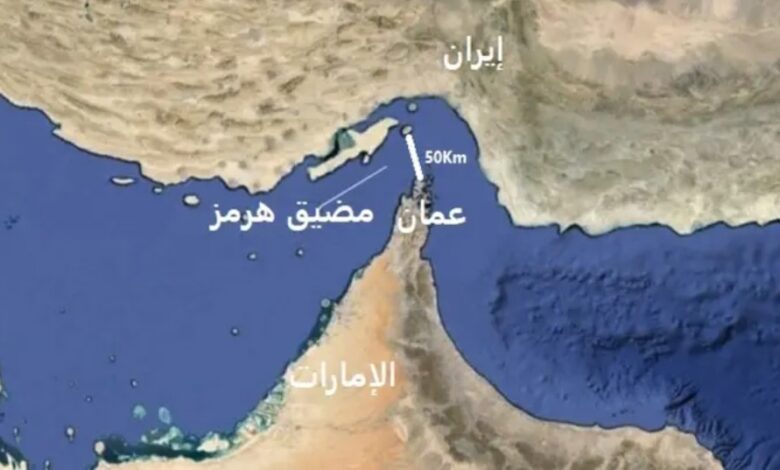
وأوضح التقرير أن أسواق الطاقة استجابت بشكل سريع للتوترات الجيوسياسية الأخيرة، إذ ارتفعت أسعار النفط منذ الثاني من مارس بأكثر من 13 في المائة لتبلغ حوالي 82 دولارا للبرميل. كما أدى التصعيد إلى تعطّل حركة ما يزيد على 200 ناقلة نفط وغاز طبيعي مسال قرب مدخل مضيق هرمز، الذي يعد أحد أهم الممرات البحرية في العالم، حيث تمر عبره نحو 30 في المائة من تجارة المحروقات الدولية.

ثلاثة مسارات محتملة للصراع
استنادا إلى تطورات الصراع ومدى تأثر الملاحة في مضيق هرمز، رسمت الدراسة ثلاثة سيناريوهات رئيسية لتداعيات الحرب على الاقتصاد العالمي.
السيناريو الأول، الذي اعتبره التقرير الأكثر احتمالا، يقوم على فرضية تصعيد عسكري محدود زمنيا لا يتجاوز أربعة أسابيع، ينتهي بتفاهم بين الولايات المتحدة وإيران يفضي إلى انتقال في السلطة داخل طهران. ووفق هذا التصور، قد يتم إغلاق مضيق هرمز لفترة قصيرة لا تتعدى أسبوعين دون أن تتعرض البنية التحتية النفطية في المنطقة لأي أضرار كبيرة.
وفي هذه الحالة، يتوقع أن تصل أسعار النفط إلى ذروة تقارب 85 دولارا للبرميل قبل أن تتراجع تدريجيا لتستقر عند حدود 70 دولارا بحلول نهاية عام 2026. كما يرجح أن يبقى التضخم والنمو العالميان تحت السيطرة النسبية، مع استقرار التضخم عند 2.6 في المائة في الولايات المتحدة و2.1 في المائة داخل منطقة اليورو.
صراع أطول وتأثيرات اقتصادية أوسع
أما السيناريو الثاني، الذي تصنفه الدراسة ضمن الاحتمالات المتوسطة، فيفترض استمرار المواجهة لفترة أطول مع غياب أفق واضح لتغيير سياسي سلس في إيران، وهو ما قد يؤدي إلى تعطّل الملاحة في مضيق هرمز لمدة تتجاوز أسبوعين.
ضمن هذا المسار، قد تقفز أسعار النفط إلى حدود 100 دولار للبرميل قبل أن تعود تدريجياً إلى نحو 70 دولارا نتيجة تكيف الأسواق. غير أن هذا الارتفاع سيترجم إلى ضغوط تضخمية إضافية، حيث قد ترتفع الأسعار في الولايات المتحدة بما بين 0.4 و0.5 نقطة مئوية لتبلغ 3.1 في المائة. كما قد يدفع ذلك مجلس الاحتياطي الفيدرالي إلى الإبقاء على أسعار الفائدة عند مستويات مرتفعة تصل إلى 3.75 في المائة، في وقت يتباطأ فيه النمو الاقتصادي في منطقة اليورو إلى نحو 1 في المائة.
سيناريو التصعيد الحاد
في المقابل، يتحدث التقرير عن ما يسمى بـ”سيناريو مخاطر الذيل”، وهو احتمال ضعيف لكنه يحمل تداعيات خطيرة. ففي حال توسع المواجهة لتشمل ضربات تستهدف البنية التحتية النفطية في المنطقة أو قواعد عسكرية أمريكية، قد تضطر البحرية الأمريكية إلى تأمين مضيق هرمز بشكل دائم.
مثل هذا التصعيد قد يدفع أسعار خام برنت إلى تجاوز 130 دولاراً للبرميل قبل أن تعود إلى حدود 80 دولاراً مع نهاية السنة. وستكون لذلك انعكاسات اقتصادية واسعة، إذ قد يرتفع التضخم في الولايات المتحدة إلى 3.8 في المائة وفي منطقة اليورو إلى 3.1 في المائة، بالتزامن مع تباطؤ ملحوظ في النمو الاقتصادي العالمي ليصل إلى 2.1 في المائة في أمريكا و0.8 في المائة في أوروبا.
تداعيات مباشرة على المغرب
في هذا السياق، حذرت الدراسة من أن الدول المستوردة للطاقة ستكون الأكثر عرضة لتداعيات ارتفاع الأسعار، وفي مقدمتها المغرب. فاعتماد المملكة الكبير على واردات الطاقة يجعل أي ارتفاع مستمر في الأسعار العالمية ينعكس مباشرة على الفاتورة الطاقية الوطنية، وهو ما قد يؤدي بدوره إلى زيادة أسعار الوقود وارتفاع المستوى العام للأسعار.
كما أشارت تحليلات خبراء “أليانز ترايد” إلى أن البنوك المركزية قد تتبنى موقفاً أكثر حذراً في ظل هذه الظروف. فارتفاع أسعار النفط بنسبة 10 في المائة في حال التصعيد القصير لن يرفع التضخم إلا بنحو 0.1 إلى 0.2 نقطة مئوية، وهو تأثير محدود نسبياً.
لكن إذا استمر الصراع لفترة تتجاوز أربعة إلى ستة أسابيع، فقد تصبح التداعيات الاقتصادية أكثر وضوحاً، مع تزايد التقلبات في الأسواق المالية وارتفاع الضغوط التضخمية.
وبالنسبة لبنك المغرب، فإن استمرار الأزمة قد يضيق هامش المناورة أمام السياسة النقدية، خصوصاً مع احتمال ارتفاع التضخم المستورد نتيجة زيادة أسعار الطاقة والمواد الأولية، وعلى رأسها القمح الذي يعتمد المغرب على استيراده بشكل كبير. وفي هذه الحالة، قد يصبح تأجيل خفض أسعار الفائدة أو الإبقاء على سياسة نقدية حذرة الخيار الأكثر ترجيحا