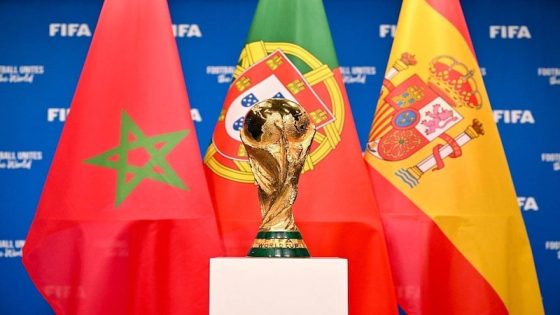
أدرجت الحكومة المغربية ضمن مشروع قانون المالية لسنة 2027 حزمة من الإعفاءات والامتيازات الضريبية لفائدة الاتحاد الدولي لكرة القدم «فيفا»، والهيئات والشركات المرتبطة بتنظيم كأس العالم 2030، الذي سيحتضنه المغرب بشكل مشترك مع إسبانيا والبرتغال، وذلك في إطار الالتزامات التي تعهدت بها المملكة ضمن ملف ترشيحها لاستضافة هذا الحدث الرياضي العالمي.
وتشمل التدابير المقترحة إعفاءات من الضريبة على الشركات والضريبة على القيمة المضافة، إلى جانب امتيازات جمركية وتسهيلات ضريبية تخص السلع والخدمات المستخدمة في تنظيم المنافسة. ومن المرتقب أن تدخل هذه الإجراءات حيز التنفيذ ابتداء من فاتح يناير 2027، في حال المصادقة عليها، على أن يستمر العمل ببعضها إلى نهاية سنة 2032، أي بعد عامين من انتهاء البطولة.
ولا تقتصر هذه الامتيازات على الاتحاد الدولي لكرة القدم وحده، بل تمتد، وفق المقتضيات المقترحة، إلى الشركات التابعة له، والهيئات التي ستُحدث لتدبير وتنظيم المونديال، فضلا عن الاتحادات والكونفدراليات الكروية، وبعض المؤسسات السمعية البصرية ومقدمي الخدمات والشركات المتعاقد معها للمساهمة في إنجاح التظاهرة.
كما تتضمن الحزمة إعفاءات مؤقتة من الضريبة على الدخل بالنسبة إلى بعض المدفوعات المرتبطة بالبطولة، بما فيها مستحقات اللاعبين غير المقيمين والمتطوعين والأطر والعاملين الذين سيجري استقدامهم إلى المغرب للمشاركة في التحضيرات أو عمليات التنظيم، وذلك وفق الشروط التي ستحددها النصوص المعتمدة.
وتندرج هذه التدابير ضمن الترتيبات المالية والضريبية المرتبطة بتنظيم كأس العالم، غير أنها تطرح، في المقابل، أسئلة بشأن نطاق المستفيدين منها، وكلفتها المحتملة على الموارد الجبائية للدولة، ومدى انعكاس تنظيم البطولة على الاقتصاد الوطني والمقاولات المغربية وفرص الشغل، خصوصا أن الإعفاءات المقترحة ستمتد بعضُها إلى ما بعد انتهاء المنافسة.
وفي سياق الاستعدادات للمونديال، لا يزال ملف الملعب الذي سيحتضن المباراة النهائية لنسخة 2030 محل تنافس بين المغرب وإسبانيا. وكان فوزي لقجع، رئيس الجامعة الملكية المغربية لكرة القدم، قد أكد أن النهائي سيقام بملعب الحسن الثاني المرتقب تشييده بضواحي الدار البيضاء، بطاقة استيعابية يُنتظر أن تصل إلى نحو 115 ألف متفرج.
في المقابل، تطرح إسبانيا بدورها خيارات لاستضافة المباراة النهائية، من بينها ملعب «سانتياغو بيرنابيو» في مدريد وملعب «كامب نو» في برشلونة، في انتظار الحسم الرسمي في هذا الملف من طرف الجهات المختصة.
وبين التزامات الاستضافة والاستعدادات التنظيمية، تمثل الإعفاءات الضريبية المقترحة أحد الجوانب المالية المصاحبة لتنظيم كأس العالم 2030، على أن يبقى تقييم أثرها رهينا بتفاصيل المقتضيات النهائية، وحجم الاستثمارات والعائدات الاقتصادية التي ستتحقق للمغرب من احتضان هذه التظاهرة العالمية.