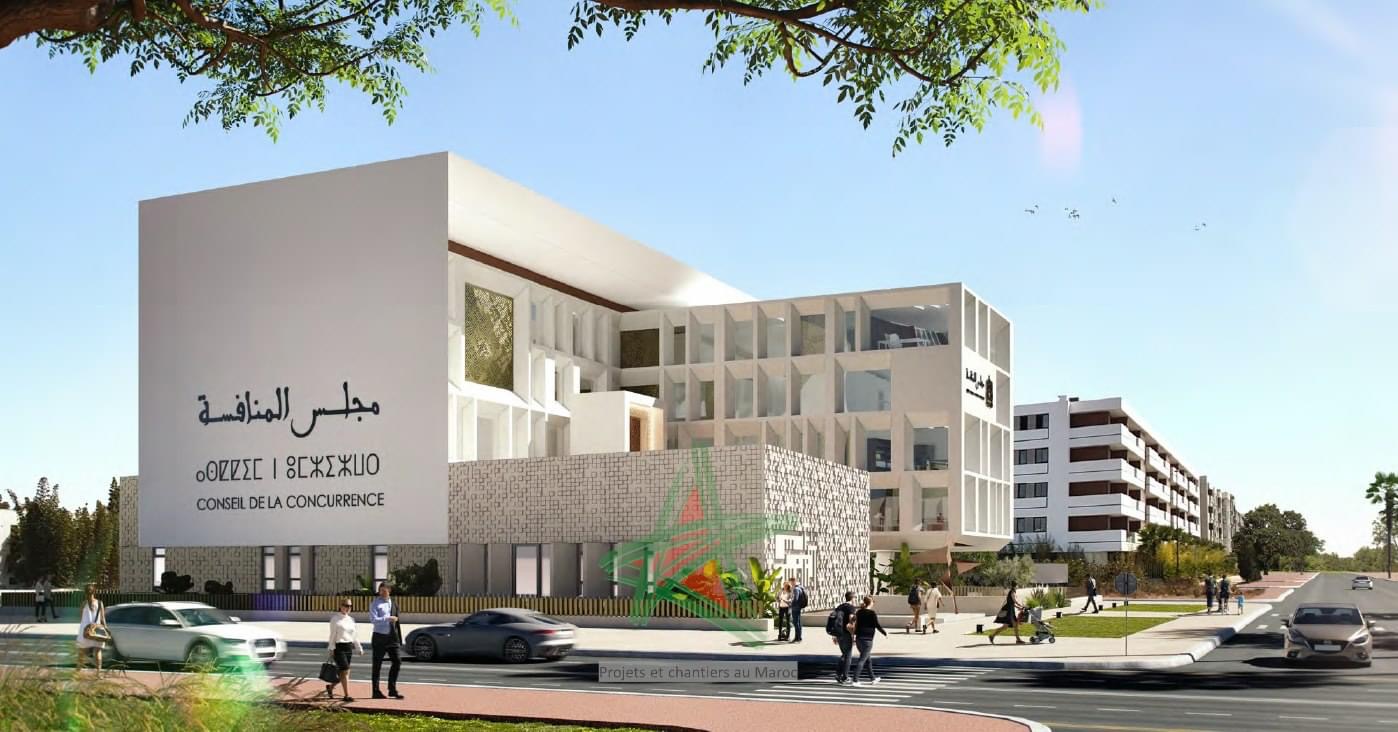
في تقرير حول وضعية المنافسة في سوق التأمين بالمغرب، أوصى مجلس المنافسة بضرورة تخفيف شروط دخول وخروج مختلف الفاعلين في هذا السوق.
اتخذ المجلس المبادرة للإدلاء برأي حول وضعية المنافسة في سوق التأمين بالمغرب، بحيث يدعو إلى مراجعة الشروط القانونية لولوج سوق التأمين ودمجها في النصوص التنظيمية بغية تسهيل التعديلات. وذلك طبقا لمقتضيات القانون رقم 20.13 المتعلق بمجلس المنافسة،
واعتبر المجلس أن الشروط القانونية للحصول على الاعتماد الذي يتيح ممارسة عمليات التأمين وإعادة التأمين (المتمثلة في التوفر على 50 مليون درهم كرأسمال اجتماعي بالنسبة لشركات المساهمة، و50 مليون درهم كرأسمال تأسيسي وعدد أدنى من الشركاء يبلغ 10.000 شخص بالنسبة للشركات التعاضدية للتأمين) هي بمثابة “حواجز تعيق، بالخصوص، دخول المقاولات الصغرى والمتوسطة إلى سوق التأمين”.
ويوصي المجلس بإدراج مقتضى قانوني يحدد الأجل الممنوح لهيئة مراقبة التأمينات الاحتياط الاجتماعي للرد على طلبات منح الاعتماد لممارسة عمليات التأمين وإعادة التأمين، مبرزا أن غياب هذا المقتضى على مستوى الإطار القانوني المنظم لقطاع التأمينات يشكل حاجزا من حواجز الدخول إلى السوق بالنسبة للمستثمرين الراغبين في وضوح الرؤية بشأن منظومة منح الاعتماد والشفافية والسلامة القانونية.
ويؤكد المجلس على أهمية “إجراء مراجعة شاملة لمنظومة منح الاعتماد لوسطاء التأمين”، نظرا إلى أن المنظومة الحالية لمنح الاعتماد لوسطاء التأمين “تعتريها عدة ثغرات” تؤثر على مقاولات التأمين وإعادة التأمين والأشخاص الراغبين في الولوج إلى هذه السوق على حد سواء.
وأوضح مجلس المنافسة أن الأمر يتعلق أساسا بالامتحان المهني الذي يعد عقبة قانونية تحول دون تطوير الاستراتيجية التجارية من لدن مقاولات التأمين وإعادة التأمين، وتعيق ولوج المترشحين مباشرة إلى السوق.
وأورد كذلك اشتراط الحصول على دبلوم مسلم من مؤسسة جامعية وطنية أو على شهادة معترف بمعادلتها، مما يشكل عائقا يحد من ولوج الأشخاص، المتوفرين على أنواع أخرى من الديبلومات إلى السوق، إضافة إلى أن شرط توفر الأشخاص الاعتبارين على 50 في المائة من الرأسمال المغربي الذي يحرم السوق من الاستثمار الأجنبي والمهارات التي يمكن لها استقطابها.